



Europa bringt Finanz- und Unternehmensdaten zusammen
Unternehmen und Finanzmarktteilnehmer in der gesamten Europäischen Union legen bereits umfangreiche regulierte Informationen offen. Heute sind diese Informationen über verschiedene Länder, Register, Aufsichtsbehörden und andere Datenquellen verteilt.
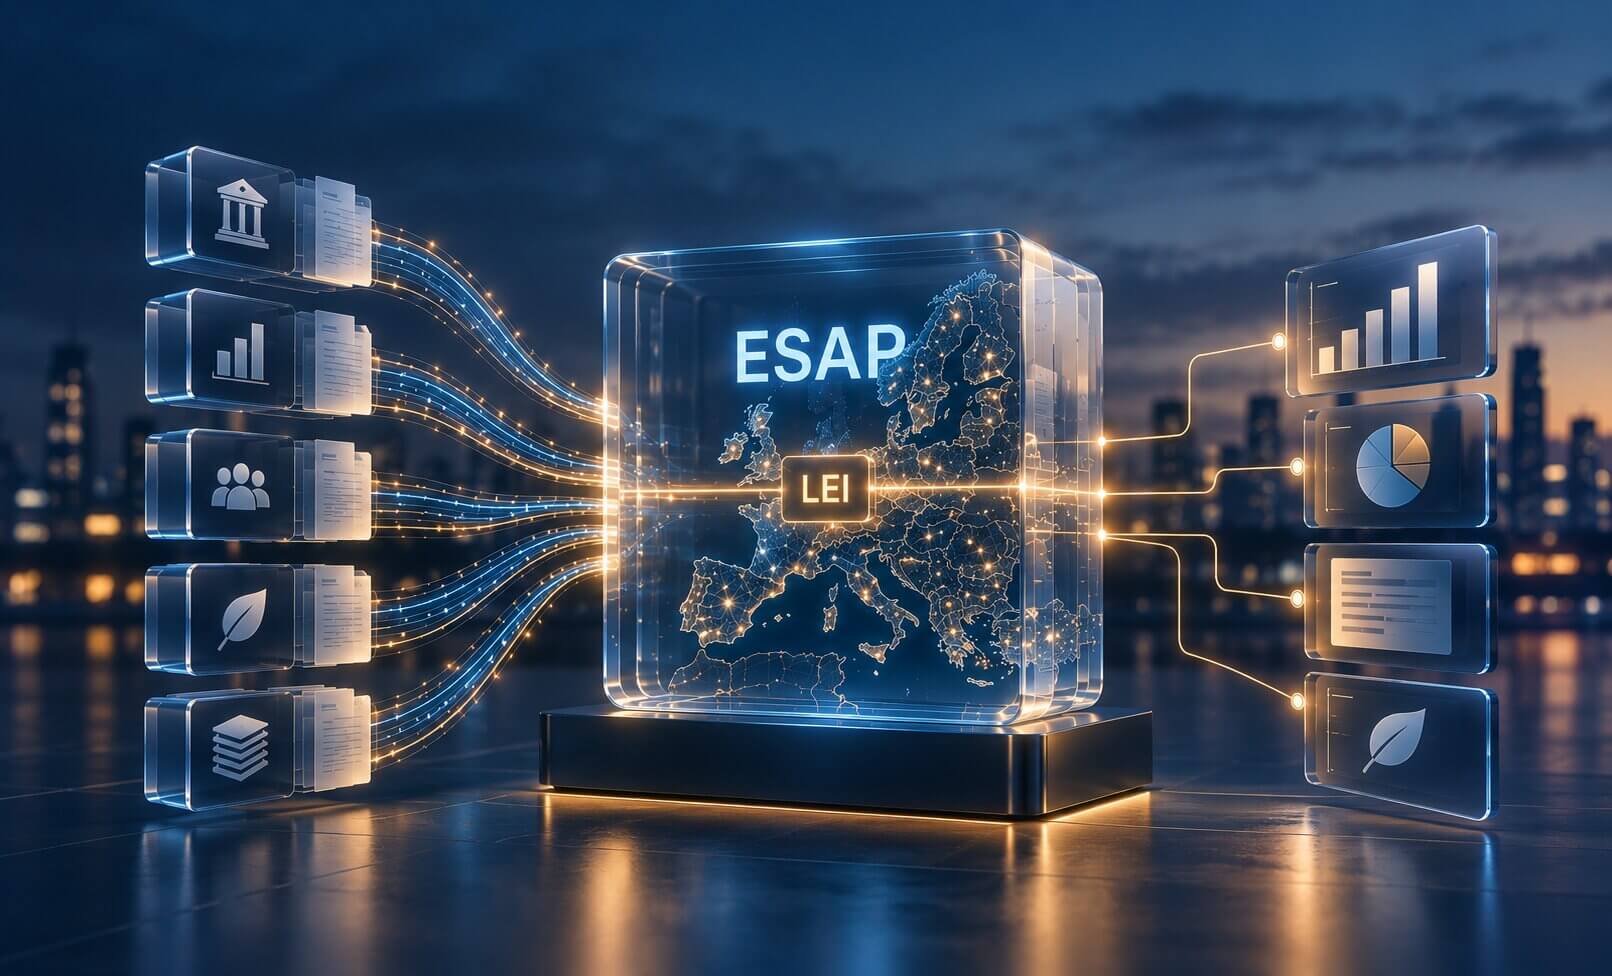
Der European Single Access Point, kurz ESAP, soll diese Informationen zusammenführen.
Die European Securities and Markets Authority (ESMA) entwickelt ESAP als zentrale Plattform für Finanz-, Kapitalmarkt- und Nachhaltigkeitsinformationen, die in der gesamten EU veröffentlicht werden.
Es handelt sich dabei nicht um ein neues europäisches Unternehmensregister. Stattdessen bündelt ESAP Informationen, die Unternehmen und andere Marktteilnehmer bereits gemäß verschiedenen EU-Vorschriften offenlegen.
Die erste Phase der Datenerhebung begann am 10. Juli 2026. Laut dem offiziellen Zeitplan der ESMA wird das öffentliche Portal im Juli 2027 verfügbar sein.
Die Idee geht über das bloße Zusammenführen von Dokumenten hinaus. Damit das System funktioniert, müssen Daten aus verschiedenen Ländern und Quellen standardisiert, maschinenlesbar und zuverlässig mit der richtigen juristischen Person verknüpft sein.
Das macht den Legal Entity Identifier, kurz LEI – die weltweit standardisierte Kennung für juristische Personen – zu einem wichtigen Baustein.
ESAP wird schrittweise erweitert
ESMA und die nationalen Behörden werden ESAP in mehreren Phasen erweitern und dabei nach und nach neue Kategorien von Informationen und Marktteilnehmern hinzufügen.
Die erste Phase begann im Juli 2026 und umfasst Informationen aus drei wichtigen EU-Rechtsvorschriften.
Die Transparenzrichtlinie regelt unter anderem periodische und laufende Offenlegungspflichten von Emittenten, deren Wertpapiere an regulierten Märkten gehandelt werden.
Die Prospektverordnung legt fest, welche Informationen Unternehmen offenlegen müssen, wenn sie Wertpapiere öffentlich anbieten oder deren Zulassung zum Handel an einem regulierten Markt beantragen.
Die Leerverkaufsverordnung regelt die Offenlegungspflichten für bestimmte Short-Positionen und damit verbundene Marktinformationen.
Die ESMA startete die Datenerhebung für diese erste Phase am 10. Juli 2026. Die gesammelten Informationen sollen ab Juli 2027 über ESAP öffentlich zugänglich sein.
Weitere Finanzmarktdaten folgen
Die nächste große Erweiterung beginnt im Januar 2028, wenn ESAP ein deutlich breiteres Spektrum an Finanzmarktinformationen abdeckt.
Dazu gehören OGAW (Organismen für gemeinsame Anlagen in Wertpapieren, UCITS) – Investmentfonds, die unter einem gemeinsamen EU-Regelwerk öffentlich angeboten werden – sowie deren Verwaltungsgesellschaften.
ESAP deckt außerdem Ratingagenturen ab, die das Kreditrisiko von Unternehmen, Staaten und Finanzinstrumenten bewerten, sowie Administratoren von Referenzwerten, die Zinssätze, Indizes und andere Finanz-Benchmarks verwalten, die zur Bepreisung von Finanzinstrumenten und Verträgen dienen.
Eine weitere Kategorie betrifft Anbieter von PEPP (Paneuropäisches Privates Pensionsprodukt). Ein PEPP ist ein EU-weites freiwilliges privates Altersvorsorgeprodukt, das für die Nutzung in verschiedenen Mitgliedstaaten konzipiert ist.
Auch nachhaltigkeitsbezogene Informationen werden in das System aufgenommen. Dazu zählen Offenlegungen von Finanzmarktteilnehmern und Finanzberatern gemäß der SFDR (Verordnung über nachhaltigkeitsbezogene Offenlegungspflichten im Finanzdienstleistungssektor), dem EU-Rahmenwerk für nachhaltigkeitsbezogene Offenlegungen im Finanzsektor.
Der Zeitplan der ESMA sieht im Januar 2029 zudem eine Phase 2bis vor, begleitet von einer Bewertung der Funktionsweise von ESAP.
Wird die dritte Phase bestätigt, beginnt sie im Januar 2030. Sie umfasst unter anderem Informationen, die von Wertpapierfirmen, Handelsplätzen und anderen Finanzmarktteilnehmern im Rahmen von MiFID II (Richtlinie über Märkte für Finanzinstrumente II) und MiFIR (Verordnung über Märkte für Finanzinstrumente) veröffentlicht werden.
MiFID II und MiFIR bilden einen wesentlichen Teil des EU-Regelwerks für Wertpapiermärkte und betreffen Anlagedienstleistungen, den Wertpapierhandel und die Transparenz von Transaktionen. Welche Rolle der LEI im Rahmen dieser Vorschriften spielt, erklären wir gesondert in LEI Code und MiFID II: Kein LEI, kein Handel.
Im Laufe der Zeit wird ESAP somit zu einem gemeinsamen öffentlichen Zugangspunkt für einen erheblichen Teil der europäischen Finanzmarktinformationen.
Je mehr Daten verknüpft werden, desto wichtiger ist es zu wissen, wem sie gehören
Millionen von Dokumenten und Datensätzen in einem System zusammenzuführen, schafft ein praktisches Problem: Wie lässt sich feststellen, zu welcher juristischen Person eine bestimmte Information tatsächlich gehört?
Ein Firmenname allein reicht nicht immer aus.
Unternehmen können ihren Namen unterschiedlich schreiben und ihren Namen oder ihre Rechtsform ändern. Verschiedene Länder verwenden unterschiedliche Registrierungsnummern, während völlig unabhängige Unternehmen identische oder sehr ähnliche Namen tragen können.
Ein LEI verleiht einer juristischen Person eine standardisierte, weltweit nutzbare 20-stellige Kennung.
Im Kontext von ESAP ist die grundlegende Logik einfach:
juristische Person → LEI → Informationen über die Person → ESAP
ESAP bringt die Informationen zusammen, während der LEI dabei hilft festzustellen, wem diese Informationen gehören.
Damit ist der LEI mehr als nur ein weiteres Feld in einem regulatorischen Bericht. Er kann als gemeinsamer Referenzpunkt dienen, wenn Informationen aus verschiedenen Ländern, Behörden und Systemen mit derselben juristischen Person verknüpft werden müssen.
Dasselbe Prinzip bildet den Kern des umfassenderen Global LEI System. Wie GLEIF, LEI-Vergabestellen, Regulierungsbehörden und andere Beteiligte zusammenwirken, erklären wir in Wie das globale LEI-Ökosystem funktioniert.
Der LEI ist fester Bestandteil der ESAP-Architektur
Die ESAP-Vorschriften nutzen den LEI nicht in jedem Fall auf exakt dieselbe Weise.
Für einige Marktteilnehmer schreibt die ESAP-bezogene Gesetzgebung einen LEI ausdrücklich vor. Dies gilt beispielsweise für bestimmte Wertpapieremittenten, OGAW-Fonds, Ratingagenturen, Administratoren von Referenzwerten und PEPP-Anbieter.
Gemäß der Verordnung (EU) 2023/2869 müssen PEPP-Anbieter einen LEI erhalten und in die Metadaten aufnehmen, die den an ESAP übermittelten Informationen beigefügt werden. Für mehrere andere Arten von juristischen Personen verfolgt das Regelwerk einen ähnlichen Ansatz.
Für andere Informationskategorien wird der LEI verwendet, sofern einer vorhanden ist.
Auch die technischen Vorschriften legen genau fest, was als LEI gilt. Gemäß der Durchführungsverordnung (EU) 2025/1338 der Kommission muss ein für ESAP-Zwecke erforderlicher LEI dem Standard ISO 17442 entsprechen und in der Datenbank der Global Legal Entity Identifier Foundation (GLEIF) enthalten sein.
Der größere Trend geht über ESAP hinaus
Die einzelnen Anforderungen sind nur ein Teil der Geschichte. ESAP ist ein weiteres Beispiel dafür, wie der LEI zunehmend tiefer in die europäische Finanz-, Rechts- und Berichtsinfrastruktur eingebunden wird.
Finanzinstitute und Regulierungsbehörden nutzen den LEI bereits für die Transaktionsmeldung und die Identifizierung von Marktteilnehmern. Seine Rolle hat sich auf Wertpapiermärkte, Fonds, Zahlungsverkehr, regulatorische Meldungen und andere Finanzprozesse ausgeweitet. Diese breitere Entwicklung betrachten wir in Wie der LEI in der EU in der Praxis funktioniert.
ESAP fügt einen weiteren Nutzen hinzu: die Verknüpfung einer juristischen Person mit strukturierten Informationen, die über sie veröffentlicht werden.
Da sich europäische Finanzdaten zunehmend in Richtung maschinenlesbarer Formate entwickeln, wird diese Verknüpfung immer nützlicher. Daten aus verschiedenen Ländern und Systemen lassen sich nur dann zuverlässig vergleichen und verarbeiten, wenn bekannt ist, zu welcher juristischen Person sie gehören.
Eine standardisierte Kennung löst dieses Problem. Zunehmend übernimmt der LEI genau diese Verknüpfungsfunktion.
Die Rolle des LEI verändert sich mit Europas Finanzdaten-Architektur
Einer der Hauptgründe für die Einführung des LEI war die Notwendigkeit, Gegenparteien bei Finanztransaktionen grenzüberschreitend einheitlich identifizieren zu können.
Die Finanzkrise von 2008 legte eine erhebliche Schwäche im globalen Finanzsystem offen. Regulierungsbehörden und Marktteilnehmer verfügten über keine einheitliche Methode, um die an Transaktionen beteiligten juristischen Personen zu identifizieren und nachzuvollziehen, wie sich Risiken zwischen Unternehmen und Märkten verschoben.
Dasselbe Prinzip findet heute wesentlich breitere Anwendung.
Es geht längst nicht mehr nur darum, zu erkennen, wer eine Transaktion getätigt hat. Regulierungsbehörden und Finanzsysteme müssen auch wissen, zu welcher juristischen Person Finanzdaten, Berichte und regulatorische Offenlegungen gehören, und ob Informationen aus verschiedenen Datenbanken sich auf dieselbe Person beziehen.
Das LEI-Datenmodell kann über die bloße Identifizierung der Person hinausgehen. So bieten beispielsweise LEI-Level-2-Daten eine standardisierte Möglichkeit, bestimmte bilanzielle Konsolidierungsbeziehungen zwischen juristischen Personen zu erfassen.
ESAP fügt sich nahtlos in diese Entwicklung ein. Je mehr europäische Finanzinformationen standardisiert und maschinenlesbar werden, desto nützlicher wird eine Kennung, die länder-, sprach- und registerübergreifend funktioniert.
Ab 2030 wird ESAP nicht mehr auf Pflichtangaben beschränkt sein
Eine besonders interessante Änderung ist für den 10. Januar 2030 vorgesehen.
Ab diesem Datum erlaubt die ESAP-Verordnung (Verordnung (EU) 2023/2859) EU-Unternehmen, bestimmte Finanz-, Kapitalmarkt-, Nachhaltigkeits- und andere für die Wirtschaftstätigkeit relevante Informationen freiwillig einzureichen.
Bis dahin besteht die Hauptaufgabe von ESAP darin, bereits vorgeschriebene Informationen leichter zugänglich zu machen. Freiwillige Einreichungen könnten diese Rolle erheblich erweitern.
Ein Unternehmen könnte durchaus Interesse daran haben, in ESAP sichtbar zu sein.
Gerade für kleinere Unternehmen könnten standardisierte und leicht zugängliche Informationen die Sichtbarkeit bei Investoren und anderen Finanzmarktteilnehmern verbessern. Die ESAP-Verordnung selbst nennt eine höhere Sichtbarkeit für kleine und mittlere Unternehmen sowie einen verbesserten Zugang zu Kapital als Gründe für die Einführung freiwilliger Einreichungen.
Auch hier gibt es einen interessanten LEI-Aspekt. Wenn Unternehmen freiwillig Informationen in ein gemeinsames europäisches maschinenlesbares System einspeisen, wird eine zuverlässige Identifizierung genauso wichtig wie bei Pflichtangaben.
Heute freiwillig, morgen Standard?
Derzeit schreibt keine Vorschrift vor, dass ESAP zu einer Pflichtdatenbank für jedes europäische Unternehmen wird.
Dennoch lohnt es sich, die Entwicklungsrichtung im Blick zu behalten.
Die europäischen Finanzmärkte bewegen sich seit Jahren in Richtung größerer Transparenz, standardisierter Berichterstattung und maschinenlesbarer Daten. Gleichzeitig hat sich der Anwendungsbereich des LEI nach und nach erweitert. Einige aktuelle Entwicklungen betrachten wir in LEI-Anforderungen 2026: Was sich ändert und wen es betrifft.
Es zeigt sich ein vertrautes Muster. Eine standardisierte Kennung entsteht zunächst in einem bestimmten regulatorischen Bereich. Andere Systeme und Marktteilnehmer beginnen, sie zu nutzen. Manche Vorschriften verlangen den LEI zunächst nur dort, wo bereits einer vorhanden ist, während andere ihn zu einem verpflichtenden Bestandteil des regulatorischen Prozesses machen.
Ob ESAP langfristig denselben Weg einschlägt, bleibt abzuwarten.
Was sich bereits jetzt erkennen lässt, ist der zugrunde liegende Bedarf. Regulierungsbehörden wollen eine bessere Übersicht über Marktteilnehmer, mehr Transparenz und Daten, die Systeme automatisch vergleichen und verarbeiten können. All das wird deutlich schwieriger, ohne eine zuverlässige Möglichkeit, juristische Personen länder- und datenbankübergreifend zu identifizieren.
Vor diesem Hintergrund ist zu erwarten, dass der LEI in Europas Finanzdateninfrastruktur eine wachsende Rolle spielen wird. Dieselbe Richtung zeigt sich auch bei Initiativen wie dem European Business Wallet, bei dem die zuverlässige digitale Identifizierung juristischer Personen zunehmend an Bedeutung gewinnt.
ESAP ist Teil eines größeren Wandels
ESAP ist für sich genommen bedeutsam, doch aus LEI-Perspektive ist der breitere Trend ebenso interessant.
Europa bewegt sich auf ein stärker vernetztes, standardisiertes und maschinenlesbares Finanzdatenumfeld zu. Informationen aus verschiedenen Ländern und Systemen müssen vergleichbar und zuverlässig mit dem richtigen Unternehmen oder der richtigen Organisation verknüpft sein.
Dadurch wird die Identität juristischer Personen zu einem Bestandteil der Infrastruktur.
Der LEI fügt sich nahtlos in dieses Modell ein: eine juristische Person, eine international standardisierte Kennung und eine Möglichkeit, diese Identität mit Informationen aus unterschiedlichen Systemen zu verknüpfen.
ESAP markiert weder den Anfang dieser Entwicklung, noch wird es vermutlich ihr Ende sein.
Es ist ein weiterer Schritt hin zu einem europäischen Finanzsystem, in dem der LEI zunehmend als gemeinsame Identitätsebene für juristische Personen fungiert.
Benötigen Sie einen LEI?
Wenn Ihr Unternehmen einen LEI benötigt, können Sie bei LEI System online einen LEI beantragen. Der Antrag ist in nur wenigen Minuten ausgefüllt.